
Meestal betaalt uw opstalverzekering voor schade aan de woning zelf en uw inboedelverzekering voor losse spullen. Of u daadwerkelijk een vergoeding krijgt, hangt af van de oorzaak: een plotselinge, onvoorziene lekkage valt meestal wel onder de dekking, achterstallig onderhoud, grondwater of een overstroming meestal niet. Meld schade altijd direct en leg de situatie vast met foto’s voordat u iets herstelt.
Kort samengevat:
- Door beide polissen bij dezelfde verzekeraar af te sluiten, voorkomt u discussie over de verdeling wanneer één lekkage woning en spullen beschadigt.
- De verzekeraar vergoedt doorgaans lekdetectie en eventueel hakwerk, maar het vervangen van een kapotte leiding of ontstoppingsstuk valt vaak buiten de polis.
- Maak foto’s en video’s vóór opruimen of herstel, meld de schade dezelfde dag en bewaar rapporten, offertes en gespecificeerde facturen als bewijs.
- Bij weigering van door de verzekeraar voorgestelde lekdetectie kan de claim worden afgewezen; de verzekerde moet aantonen dat een gedekte gebeurtenis de schade veroorzaakte.
Inhoudsopgave
- Welke verzekering dekt wat: opstal versus inboedel
- Wanneer is lekkage gedekt en wanneer niet
- Bewijsvoering, lekdetectie en het claimproces
- Direct te doen bij lekkage
- Speciale gevallen in Nederland: dak, badkamer, VvE en overstroming
- De rol van een professionele dakdekker bij lekkage
- Vakmansblik: veelvoorkomende fouten van huiseigenaren
- Een andere optie: spoedherstel en gratis dakinspectie
- Veelgestelde vragen
- Bronnen
Welke verzekering dekt wat: opstal versus inboedel
Bij waterschade door een lekkage is het onderscheid tussen opstal en inboedel het eerste dat u moet begrijpen. Uw opstalverzekering dekt schade aan de woning zelf: muren, vloeren, het dak, leidingen die in de constructie zitten en vaste installaties zoals een ingebouwde keuken. Uw inboedelverzekering is er voor de losse spullen die in huis staan, zoals meubels, vloerbedekking die niet vastzit en elektronica.
Volgens Independer is de opstalverzekering de aangewezen dekking voor schade aan de woning zelf, terwijl de inboedelverzekering losse spullen vergoedt. Een praktisch voorbeeld maakt het verschil duidelijk:
- Een lekkend dak dat uw plafond en muren beschadigt, valt onder de opstalverzekering.
- Dezelfde lekkage die uw bank en televisie ruïneert, valt onder de inboedelverzekering.
- Een lekkende wasmachine die zowel de vloer als uw vloerkleed beschadigt, raakt beide polissen tegelijk.
Juist bij dit soort gecombineerde schade loont het om opstal en inboedel bij dezelfde verzekeraar onder te brengen. Zo voorkomt u discussie tussen twee verzekeraars over wie welk deel betaalt, iets wat bij gescheiden polissen regelmatig tot vertraging leidt.
Wanneer is lekkage gedekt en wanneer niet
Verzekeraars vergoeden in de regel alleen schade die plotseling en onvoorzien is ontstaan. Denk aan een knappende leiding, een defecte wasmachineslang of een storm die een dakpan lostrekt. Schade die langzaam is ontstaan, zoals een lekkende kitnaad die al maanden vocht doorlaat, valt daarentegen vaak buiten de dekking.
Independer noemt lekkende voegen, verouderde kitnaden en niet schoongemaakte dakgoten als veelgebruikte uitsluitingsgronden. De logica daarachter is simpel: een verzekering dekt onverwachte gebeurtenissen, geen gevolgen van uitgesteld onderhoud.
Veelvoorkomende uitsluitingen op een rij:
- Slijtage en geleidelijke achteruitgang van leidingen, dakbedekking of kitwerk.
- Vochtdoorslag door verwaarloosd onderhoud.
- Grondwater dat via de fundering naar binnen dringt.
- Overstroming door het bezwijken van een primaire waterkering.
Bewijslast is vaak de doorslag. In Kifid-uitspraak 2020-136 wordt bevestigd dat de bewijslast bij de verzekerde ligt: u moet aantonen dat de schade door een gedekte, plotselinge gebeurtenis is ontstaan. Weigert u mee te werken aan een voorgestelde lekdetectie, dan kan dat alleen al reden zijn voor afwijzing van uw claim.
Bewijsvoering, lekdetectie en het claimproces
Een soepele claimafhandeling begint bij een goede voorbereiding. De meeste trajecten verlopen in dezelfde volgorde:
- Meld de schade zo snel mogelijk bij uw verzekeraar, bij voorkeur binnen enkele dagen.
- Maak foto’s en video’s van de schade voordat u iets opruimt of herstelt.
- Laat, als de verzekeraar daarom vraagt, een lekdetectie of expertise uitvoeren.
- Vraag een offerte voor het herstel op basis van het expertiserapport.
Een punt dat vaak tot verwarring leidt: het opsporen van een lek, inclusief hak- en breekwerk om leidingen bloot te leggen, wordt doorgaans wél vergoed. De daadwerkelijke reparatie van de bron, zoals het vervangen van een leiding of een ontstoppingsstuk, is in veel polisvoorwaarden juist uitgesloten. Deze nuance staat beschreven in het overzicht van de Consumentenbond over waterschade in de woonverzekering.
Verzekeraars vragen regelmatig om een extern rapport voordat ze een claim goedkeuren. Uit het AFM-klachtenrapport over schadeafhandeling blijkt dat onduidelijkheid over polisvoorwaarden en bewijsvoering een belangrijke bron van klachten is, wat precies verklaart waarom goede documentatie vanaf de eerste dag zo veel verschil maakt.
Pro-tip: Bewaar elke foto, elk rapport en elke factuur in één map, ook als u denkt dat u ze niet meer nodig heeft.
Direct te doen bij lekkage
Bij een lekkage telt elke minuut. Volg deze stappen voordat u iets anders doet:
- Zet de hoofdwaterkraan of de betreffende leiding dicht als dat de bron is.
- Verplaats kwetsbare spullen zoals elektronica en meubels weg van het water.
- Maak foto’s en video’s van de schade en de situatie zoals u die aantreft.
- Meld de schade dezelfde dag nog bij uw verzekeraar.
- Schakel bij acute schade een noodreparatie in om verdere schade te beperken.
Een noodreparatie, bijvoorbeeld het tijdelijk afdichten van een gat in het dak, kunt u later vaak declareren als u de factuur en foto’s bewaart. Schiet geen herstelkosten voor zonder bewijs: zonder foto’s en een gespecificeerde factuur wordt het lastig om die kosten vergoed te krijgen.
Speciale gevallen in Nederland: dak, badkamer, VvE en overstroming
Een aantal situaties zorgt in de praktijk vaker voor discussie dan andere:
- Daklekkage: de opstalverzekering dekt gevolgschade aan het dak zelf, maar bij een slecht onderhouden dak kan de verzekeraar de onderhoudshistorie opvragen voordat er wordt uitgekeerd.
- Badkamer en inpandige leidingen: gevolgschade aan vloeren en muren wordt meestal vergoed, terwijl de bronreparatie van de leiding zelf vaak voor eigen rekening blijft.
- VvE-situaties: schade aan het gebouw, zoals een gemeenschappelijk dak, loopt via de VvE-verzekering, terwijl schade aan uw eigen spullen via uw persoonlijke inboedelverzekering gaat.
- Overstroming en neerslag: volgens de Consumentenbond is grootschalige overstroming door het bezwijken van een primaire waterkering standaard uitgesloten, terwijl neerslag die via het dak of de dakgoot naar binnen komt vaak wel onder de polis valt, afhankelijk van de precieze neerslagclausule.
De rol van een professionele dakdekker bij lekkage
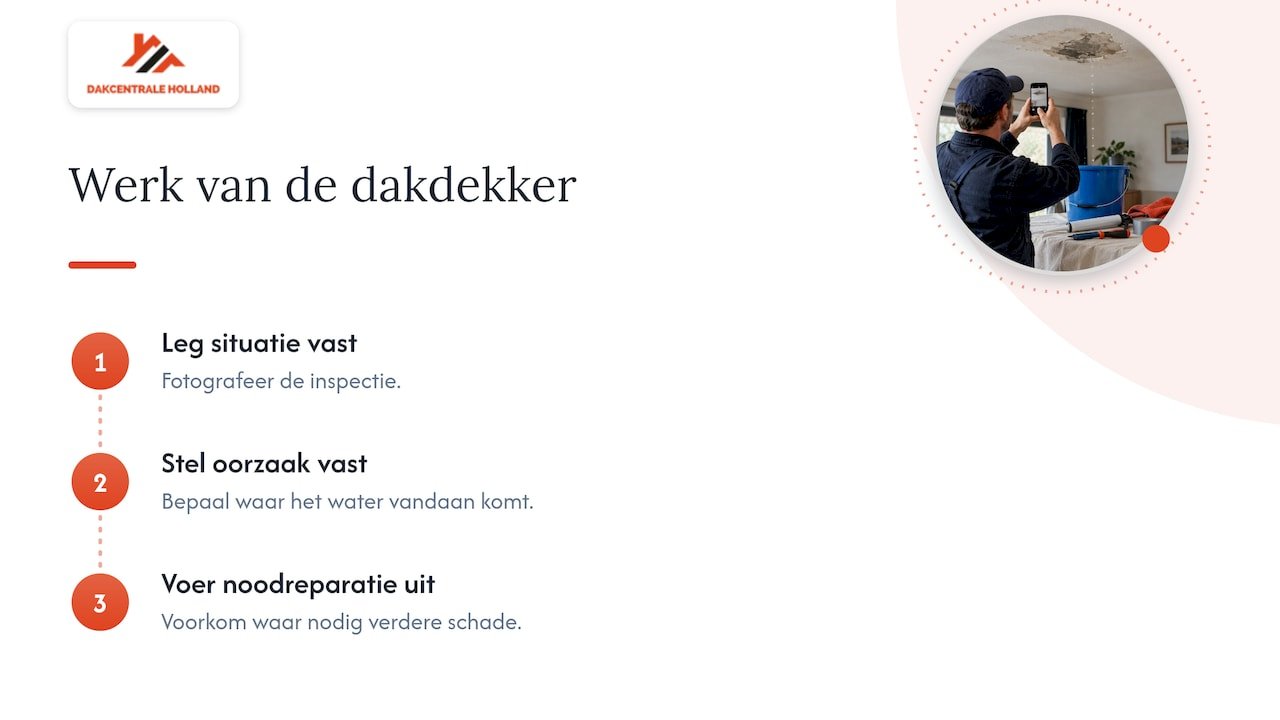
Een vakman die ter plekke komt, levert meer dan alleen een reparatie. Bij een inspectie leggen wij de situatie fotografisch vast, stellen we vast waar het water vandaan komt en voeren we, waar nodig, een tijdelijke noodreparatie uit om verdere schade te voorkomen. Die documentatie is precies wat een verzekeraar vraagt bij de beoordeling van uw claim.
Met een 24/7 spoedservice bij daklekkage en een gratis inspectie inclusief foto’s van de situatie, staat u er bij een acute lekkage niet alleen voor.
Pro-tip: Vraag altijd om een factuur en een kort schriftelijk rapport, zodat u die direct bij uw verzekeraar kunt indienen.
Vakmansblik: veelvoorkomende fouten van huiseigenaren
De grootste fout die we steeds weer zien, is te lang wachten met melden. Hoe eerder u meldt en documenteert, hoe kleiner de kans dat een verzekeraar twijfelt over de oorzaak. Laat nooit een klus uitvoeren zonder offerte, foto’s en een factuur: zonder dat papierspoor staat u zwak als de verzekeraar om bewijs vraagt.
— Arno
Een andere optie: spoedherstel en gratis dakinspectie
Terwijl u met uw verzekeraar uitzoekt wat wel en niet gedekt is, hoeft u niet te wachten met het stoppen van de schade. Wij komen met ons eigen spoedteam langs, nemen de situatie op en leveren de rapportage die u nodig heeft voor uw verzekeraar.
- Spoedreparatie bij daklekkage, met materiaal direct in de bus.
- Gratis dakinspectie inclusief foto’s van de situatie.
- Offerte op maat voor herstel of renovatie, uitgevoerd door een vaste dakdekkersploeg.
Wij handelen geen polisafwikkeling af, maar wij zorgen wel voor het herstel en de rapportage die uw claim onderbouwt. Bel 085 06 06 429 of vraag een gratis dakinspectie bij daklekkage aan.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Is mijn huisverzekering verzekerd voor lekkage?
Een plotselinge, onvoorziene lekkage valt doorgaans onder uw opstal- of inboedelverzekering, afhankelijk van wat er beschadigd raakt. Schade door achterstallig onderhoud of geleidelijke slijtage is meestal uitgesloten, zoals beschreven door Independer.
Wat kost het om een lekkage te repareren?
De kosten hangen sterk af van de oorzaak, de locatie en de omvang van de schade aan dak, leidingen of afwerking. Een overzicht van dakreparatiekosten geeft een beter beeld van de bandbreedte per type herstel.
Is een lekkage in de badkamer gedekt door mijn verzekering?
Gevolgschade aan vloeren, muren en plafonds in de badkamer wordt meestal vergoed door uw opstalverzekering. De reparatie van de bron zelf, zoals een lekkende leiding, is in veel polisvoorwaarden uitgesloten, zoals toegelicht door de Consumentenbond.
Welke waterschade wordt niet vergoed?
Schade door slijtage, achterstallig onderhoud, grondwater en overstroming door het bezwijken van een primaire waterkering valt doorgaans buiten de dekking. De Consumentenbond wijst erop dat neerslagclausules per polis verschillen, waardoor het precieze antwoord afhangt van uw eigen voorwaarden.
Wat gebeurt er als ik weiger mee te werken aan lekdetectie?
Als u een voorgestelde lekdetectie of expertise weigert, kan uw verzekeraar de claim afwijzen omdat de oorzaak niet kan worden vastgesteld. Dit volgt uit Kifid-uitspraak 2020-136, waarin de bewijslast expliciet bij de verzekerde wordt gelegd.
Bronnen
- Waterschade | Independer
- Kifid-uitspraak 2020-136 (lekdetectie en bewijslast)
- Klachtenuitvraag aanbieders van verzekeringen over 2024 | AFM